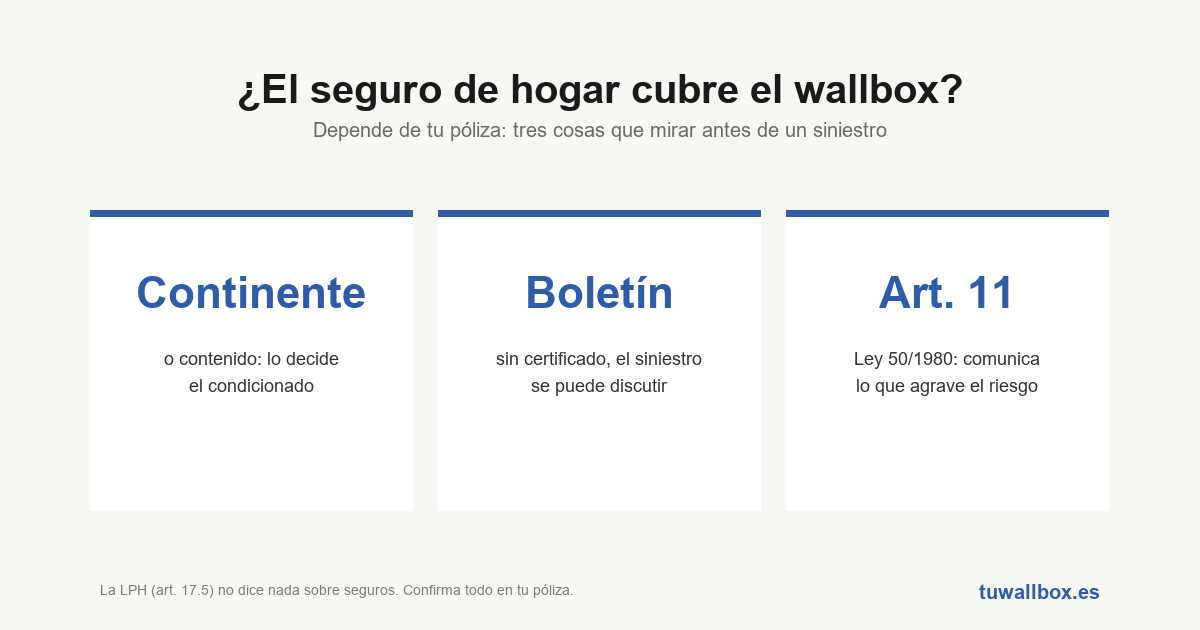
Respuesta corta: depende de tu póliza, y la única forma de saberlo es leerla o preguntarlo por escrito. No hay una regla general que diga que el seguro de hogar cubre el wallbox, ni tampoco que lo excluya. Lo que sí puedes hacer es mirar tres cosas: si el equipo entra como continente o como contenido, qué coberturas tienes contratadas y qué exclusiones trae el condicionado.
Antes de seguir, un aviso: no soy corredor de seguros ni trabajo para ninguna aseguradora. Lo que sigue es lo que conviene revisar y lo que dice la ley, no un consejo sobre qué póliza contratar. Cuando algo sea práctica habitual del sector y no una norma, lo verás marcado para que lo confirmes en tu contrato.
¿El wallbox es continente o contenido?
Las pólizas de hogar suelen separar dos bloques. El continente es la vivienda y lo que está unido a ella de forma fija. El contenido son los bienes muebles que hay dentro. Cada bloque tiene su propia suma asegurada, y un daño solo se paga si el bien entra en el bloque que tienes contratado.
El wallbox está en medio. Va atornillado a la pared y conectado a la instalación eléctrica, lo que lo acerca al continente. Pero se puede desmontar y llevártelo si te mudas, y algunas pólizas lo tratan como un aparato más. La definición exacta está en las condiciones generales de tu contrato, en el apartado de definiciones. Lo habitual es que las instalaciones fijas cuenten como continente, pero confírmalo en tu póliza, porque cada compañía redacta la suya.
Esto importa sobre todo si solo tienes asegurado uno de los dos bloques. Pasa mucho en pisos de alquiler: el propietario asegura el continente y el inquilino, si acaso, el contenido. Si alquilas y has puesto tú el cargador, mira también qué pasa con el punto de recarga en una plaza de alquiler.
Las coberturas que afectan al wallbox
| Cobertura | Qué situación cubriría | Qué comprobar |
|---|---|---|
| Daños eléctricos | Una sobretensión o un cortocircuito que quema la electrónica del cargador | Si está incluida o es opcional, y si tiene un límite de indemnización propio |
| Incendio | Un fuego que empieza en el equipo o en su línea y daña el garaje o la vivienda | Que cubra el origen eléctrico y que el wallbox esté dentro de lo asegurado |
| Robo | Que se lleven el cargador o el cable, sobre todo en un garaje comunitario | Si el garaje comunitario cuenta como parte de tu vivienda asegurada y qué exige la póliza (puerta cerrada, señales de forzamiento) |
| Responsabilidad civil | Que tu instalación cause daños a un vecino o a la comunidad | Que no excluya daños causados por instalaciones fuera de tu vivienda |
Ninguna de estas coberturas viene garantizada en todas las pólizas. Lo habitual es que incendio esté en casi todas y que daños eléctricos, robo fuera de la vivienda o ciertos límites de responsabilidad civil dependan de la modalidad. Confírmalo en tu póliza.
El caso del garaje comunitario
Aquí hay dos detalles que conviene tener claros. El primero: tu plaza puede no estar incluida en la dirección asegurada, sobre todo si es una finca registral distinta o la compraste aparte. El segundo: la responsabilidad civil de tu póliza te cubre a ti, pero tiene que alcanzar a daños causados desde un espacio que no es tu piso. Si el cargador provoca un incendio que afecta a los coches de al lado, esa es la cobertura que va a entrar. Para el resto del proceso en garaje compartido tienes la guía de wallbox en garaje comunitario.
Las exclusiones que más pueden doler
Las condiciones generales traen una lista de lo que no se paga. Estas son las que tienen más relación con un punto de recarga. Son exclusiones frecuentes en el sector, no una lista cerrada, así que busca las tuyas:
- Instalaciones que no cumplen el reglamento. Un wallbox sin boletín eléctrico o montado sin instalador autorizado puede dar pie a que la aseguradora discuta el siniestro. La ITC-BT-52 fija cómo debe hacerse la instalación, y el certificado es lo que demuestra que se hizo así.
- Falta de mantenimiento o desgaste. Muchas pólizas no pagan daños por uso, deterioro gradual o falta de conservación.
- Defectos de fabricación. Si el equipo falla por un defecto propio, lo normal es que responda la garantía del fabricante o del vendedor, no el seguro de hogar.
- Aparatos de uso profesional. Si cargas el coche con el que trabajas, pregunta si eso cambia algo.
Un apunte legal que te interesa: la Ley 50/1980 de Contrato de Seguro exige en su artículo 3 que las cláusulas que limitan tus derechos vayan destacadas y aceptadas por escrito. Si una exclusión no está así, puede discutirse. Eso ya es terreno de un abogado o del servicio de reclamaciones, no de este artículo.
Por qué comunicarlo a la aseguradora
El artículo 11 de esa misma ley obliga a comunicar al asegurador, en cuanto puedas, los cambios en las circunstancias que declaraste al contratar cuando agraven el riesgo. La ley no dice si un wallbox agrava el riesgo: depende de lo que te preguntaron en el cuestionario. Justo por eso conviene avisar.
La razón práctica está en el artículo 12: si no comunicaste una agravación y ocurre un siniestro, la indemnización se reduce en proporción a la prima que habrías pagado de haberlo dicho. Si hubo mala fe, la aseguradora queda libre de pagar. Un correo o una carta con la fecha de instalación, la potencia del equipo y una copia del boletín te deja constancia. Pide que te respondan por escrito si cambia algo en la póliza o en la prima.
El seguro de la comunidad y lo que dice la ley
El artículo 17.5 de la Ley de Propiedad Horizontal dice que instalar un punto de recarga para uso privado en una plaza individual solo requiere comunicarlo antes a la comunidad, y que el coste de la instalación y la electricidad los asume íntegramente el interesado. No dice nada sobre seguros. Ni obliga al vecino a contratar uno ni obliga a la comunidad a ampliar el suyo.
La única mención a seguros en la ley está en el artículo 9, que permite a la comunidad contratar con cargo al fondo de reserva un seguro de daños de la finca. Es una posibilidad, no una obligación estatal. Por tanto, cualquier exigencia de seguro que te plantee tu comunidad saldrá de sus estatutos, de un acuerdo de junta o de las condiciones de su propia póliza, no de la ley. Si te lo piden, pide a tu vez que te enseñen de dónde sale.
En la práctica, a la comunidad le interesa saber qué hay instalado en el garaje, y a su aseguradora también. Si la línea de tu cargador pasa por zonas comunes, un daño en esa zona puede acabar entre dos pólizas, la tuya y la de la comunidad. Cuanto más claro esté por escrito quién es dueño de qué tramo, menos discusión habrá. Tienes más detalles sobre el reparto de costes en quién paga la instalación en un garaje comunitario y un modelo para avisar en la carta a la comunidad.
Qué preguntar a tu corredor o a tu aseguradora
Lleva estas preguntas y pide las respuestas por escrito, con la referencia de la cláusula:
- ¿El wallbox cuenta como continente o como contenido en mi póliza?
- ¿Tengo contratada la cobertura de daños eléctricos y qué límite tiene?
- ¿Está incluida mi plaza de garaje en la dirección asegurada?
- ¿Cubre el robo del cargador y del cable si están en un garaje comunitario? ¿Con qué requisitos?
- ¿Mi responsabilidad civil cubre daños a vecinos o a la comunidad causados por el punto de recarga?
- ¿Hay alguna exclusión por instalaciones sin certificado o por falta de mantenimiento?
- ¿Cambia la prima o alguna condición al comunicar la instalación?
- Si la línea pasa por zonas comunes, ¿qué parte cubre mi póliza y cuál la de la comunidad?
Si la instalación aún no está hecha, guarda desde el principio el presupuesto, la factura y el boletín: son los papeles que te pedirán en cualquier siniestro. En cómo instalar un wallbox en casa tienes el proceso completo y en los errores al instalar un punto de recarga, los fallos que luego complican un parte.
Preguntas frecuentes
¿Es obligatorio asegurar el wallbox?
No hay ninguna norma estatal que obligue a asegurar un punto de recarga doméstico. Ni la Ley de Propiedad Horizontal ni la ITC-BT-52 lo exigen. Otra cosa es que tu comunidad lo pida por acuerdo o por estatutos.
¿Me pueden subir la prima por instalar un cargador?
Puede pasar. Si la aseguradora considera que el riesgo ha aumentado, la ley le permite proponer una modificación del contrato en los dos meses siguientes a que se lo comuniques. No tengo datos del sector sobre cuántas lo hacen ni cuánto, así que pregúntalo antes.
¿Y si el wallbox se estropea solo, sin tormenta ni sobretensión?
Una avería por defecto del equipo suele ir por la garantía del fabricante o del vendedor. El seguro de hogar, lo habitual, cubre daños causados por un hecho concreto, como una sobretensión o un incendio. Confírmalo en tu póliza.
¿El seguro del coche cubre algo del cargador?
Algunas pólizas de coche eléctrico incluyen coberturas para el cable o el cargador, pero no es general. Revisa tu póliza de auto y compara para no pagar dos veces lo mismo ni quedarte sin ninguna.
¿Sin boletín no me pagan nada?
No es automático, depende de la redacción de la exclusión y de si la falta de certificado tuvo que ver con el daño. Pero te deja en mala posición para reclamar. El boletín es obligatorio igualmente, así que no hay motivo para no tenerlo.
¿Dónde reclamo si no me cubren un siniestro?
Primero al servicio de atención al cliente de la aseguradora. Si no te responden o no estás de acuerdo, puedes acudir al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones. La plataforma divulgativa del sector, Estamos Seguros (de UNESPA), explica conceptos básicos de las pólizas de hogar.
Revisado el 29 de septiembre de 2026. Fuentes: Ley 50/1980, de Contrato de Seguro (arts. 3, 11 y 12); Ley 49/1960, de Propiedad Horizontal (arts. 9 y 17.5); Real Decreto 1053/2014, ITC-BT-52; DGSFP. Lo marcado como habitual es práctica del sector, no norma: confírmalo en tu póliza. Diego no es corredor ni asesor de seguros.
¿Te han pasado un presupuesto y no sabes si es bueno?
Cuéntanos tu caso en un minuto y te decimos qué potencia necesitas de verdad, qué líneas debería incluir ese presupuesto y en qué horquilla de precio deberías moverte. Es gratis, no vendemos equipos y no hay compromiso. Si prefieres empezar por tu cuenta, descárgate primero el kit para preparar la instalación, con la lista de datos que te va a pedir el instalador y el modelo de carta para la comunidad.